Lån i friværdi: Hvad koster det, og hvor meget kan du låne?

 12. november, 2026
 5 minutter

Del på:


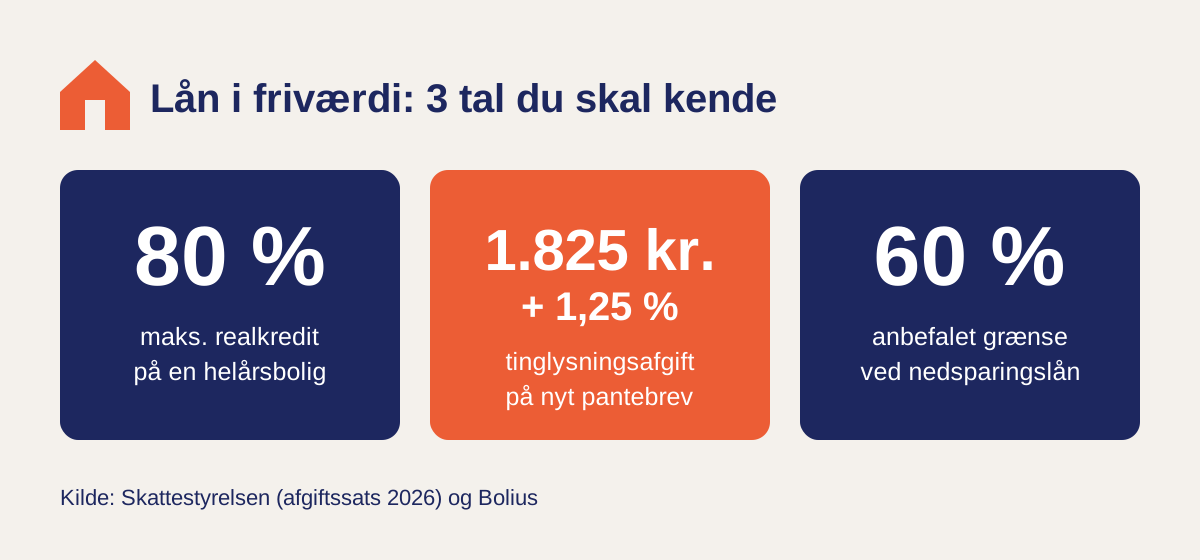
Det korte svar: Du kan typisk låne op til 80 procent af boligens værdi i realkredit, minus den gæld du allerede har. Er huset 3 mio. kr. værd, og skylder du 1,8 mio. kr., er der plads til ca. 600.000 kr. i realkredit. Det koster bl.a. 1.825 kr. plus 1,25 procent af pantebrevets hovedstol i tinglysningsafgift – ca. 9.325 kr. på 600.000 kr. – samt gebyrer og kurtage.
Et lån i friværdi betyder, at du låner penge med din bolig som sikkerhed. Her gennemgår vi, hvor meget du kan låne, hvilke lånetyper der findes, og hvad det koster at oprette lånet.
Hvad er friværdi?
Friværdi er forskellen mellem, hvad din bolig er værd, og hvor meget gæld der er i den. Ifølge Bolius giver et hus til 3 mio. kr. med 1,8 mio. kr. i restgæld en friværdi på 1,2 mio. kr.
Friværdien vokser på to måder. Den stiger, når du betaler af på dine lån. Og den stiger, når boligpriserne går op. Den kan også falde igen, hvis priserne falder. Derfor er friværdi ikke penge på en konto. Det er en værdi, du kan låne op imod.
Mange bruger friværdien til at renovere, bygge til, samle dyr gæld eller hjælpe et barn med udbetalingen til en bolig. Fælles for dem alle er, at lånet bliver sikret med pant i boligen.
Hvor meget kan jeg låne i min friværdi?
Grænsen for realkreditlån på en helårsbolig er 80 procent af boligens værdi. Ifølge Bolius betyder det, at du på et hus til 2,5 mio. kr. højst kan have 2 mio. kr. i realkredit. Har du allerede lån, trækkes de fra.
Regneeksempel: Dit hus er vurderet til 3 mio. kr. 80 procent er 2,4 mio. kr. Du skylder 1,8 mio. kr. Så er der plads til ca. 600.000 kr. i nyt realkreditlån. Den resterende friværdi over 80 procent kan kun belånes i banken – hvis banken vil.
Husk, at friværdien kun er én del af vurderingen. Banken og realkreditinstituttet ser også på din indkomst, dit rådighedsbeløb og din samlede gæld. Ifølge Bolius bør der ved lån til nedsparing tages udgangspunkt i en belåningsgrænse på 60 procent.
Hvilke lån kan du tage i friværdien?
Der er flere måder at belåne friværdien på. De adskiller sig på rente, fleksibilitet og hvor stor en del af boligens værdi de må dække.
Tabellen giver et overblik over de mest almindelige lånetyper og hvad du skal være opmærksom på ved hver af dem:
| Lånetype | Typisk grænse | Godt at vide |
|---|---|---|
| Realkreditlån (tillægslån eller omlægning) | Op til 80 % af boligens værdi | Typisk den laveste rente. Du betaler bidrag, gebyrer, kurtage og tinglysning. |
| Boligkredit (prioritetslån) | Efter aftale med banken | Virker som en kassekredit. Ifølge Bolius ofte med 10 års afdragsfrihed og højere rente end et F5-lån. |
| Banklån med pant i boligen | Kan dække en del over 80 % | Højere rente end realkredit. Banken vurderer hver sag for sig. |
| Nedsparingslån til seniorer | Ofte 60 % af værdien | Udbetales løbende eller som et beløb. Gælden vokser over tid. |
Realkredit er som regel det billigste valg, så længe du holder dig under 80 procent. Du kan enten optage et tillægslån oven i dit nuværende lån eller lægge hele lånet om til et nyt og større lån.
En boligkredit passer bedst, hvis du har brug for penge i perioder, fx til en renovering i etaper. Du betaler kun renter af det beløb, du har hævet. Til gengæld er renten typisk højere og variabel.
Hvad koster det at låne i friværdien?
Ud over renten skal du betale for at oprette lånet. Den største faste udgift er ofte tinglysningsafgiften, fordi der skal tinglyses et nyt pantebrev i boligen.
Ifølge Skattestyrelsen er afgiften for at tinglyse pant i fast ejendom 1.825 kr. plus 1,25 procent af pantebrevets hovedstol fra 1. januar 2026. Den variable sats var tidligere 1,45 procent. På et nyt lån med en hovedstol på 600.000 kr. giver det 1.825 kr. + 7.500 kr. = 9.325 kr.
Dertil kommer typisk:
- Lånesagsgebyr hos realkreditinstituttet eller banken.
- Kurtage og kursskæring, når obligationerne bag et realkreditlån bliver solgt.
- Vurdering af boligen, hvis instituttet kræver en ny.
- Bidrag til realkreditinstituttet, så længe lånet løber.
Spørg altid efter de samlede omkostninger og ÅOP, før du siger ja. Så kan du sammenligne tilbud på lige fod. Se også, hvordan rente og løbetid påvirker prisen i vores artikel om hvad det koster at låne en million.
Hvad skal du overveje, før du låner i friværdien?
Et lån i friværdi er billigt sammenlignet med forbrugslån, men det er stadig gæld i dit hjem. Hvis boligpriserne falder, kan friværdien forsvinde, og så kan det blive svært at sælge eller omlægge.
- Brug helst friværdien til noget, der holder værdien, fx en renovering eller energiforbedring.
- Regn ydelsen ind i dit budget, også hvis renten stiger.
- Overvej, om afdragsfrihed er nødvendig. Den gør gælden dyrere på lang sigt.
- Indhent mindst to tilbud. Du kan se flere muligheder under boliglån.
Opsummering
Du kan låne i friværdien med realkredit op til 80 procent af boligens værdi minus din nuværende gæld. Over den grænse må du gå i banken, typisk til en højere rente. Oprettelsen koster bl.a. 1.825 kr. plus 1,25 procent af pantebrevets hovedstol i tinglysning samt gebyrer og kurtage. Sammenlign altid de samlede omkostninger.
Ofte stillede spørgsmål
Hvad koster det at låne i friværdien?
Ud over rente og bidrag betaler du for at oprette lånet. Tinglysningsafgiften er 1.825 kr. plus 1,25 % af pantebrevets hovedstol, altså 9.325 kr. på 600.000 kr. Dertil kommer gebyrer og kurtage.
Hvor meget kan jeg låne i mit hus?
I realkredit kan du låne op til 80 % af husets værdi minus den gæld, du allerede har. Er huset 3 mio. kr. værd, og skylder du 1,8 mio. kr., er der plads til ca. 600.000 kr. Din økonomi skal også kunne bære lånet.
Hvordan beregner man sin friværdi?
Træk din samlede boliggæld fra boligens aktuelle værdi. Et hus til 3 mio. kr. med 1,8 mio. kr. i gæld har en friværdi på 1,2 mio. kr.
Kan man låne i friværdien uden at omlægge sit lån?
Ja. Du kan optage et tillægslån i realkredit oven i det lån, du har, eller få en boligkredit i banken. Du behøver ikke lægge hele lånet om.
Kan pensionister låne i friværdien?
Ja, fx med et nedsparingslån. Ifølge Bolius bør der ved lån til nedsparing tages udgangspunkt i en belåningsgrænse på 60 % af boligens værdi.


