
Med låneberegneren kan du på under et minut se, hvad et lån koster dig – Både hver måned og i alt. Du indtaster lånebeløb, løbetid, stiftelsesomkostninger og debitorrente, og beregneren viser din månedlige ydelse, de samlede omkostninger og den samlede tilbagebetaling. Nedenfor forklarer vi, hvordan du bruger beregneren, hvordan tallene hænger sammen, og hvad du skal være opmærksom på, før du vælger et lån i 2026.
Sådan bruger du låneberegneren
Beregneren skal bruge fire oplysninger. Du finder dem alle i det lånetilbud, du har fået, eller i låneeksemplet hos låneudbyderen.
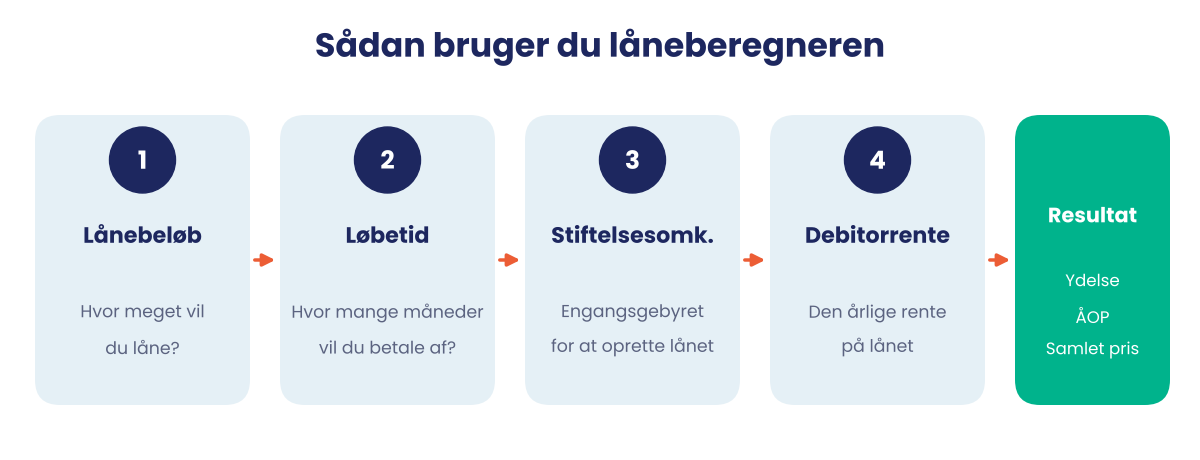
- Lånebeløb: Det beløb, du vil have udbetalt. Lån kun det, du har brug for – Hver ekstra krone koster renter.
- Løbetid: Hvor mange måneder du vil betale lånet tilbage over. I beregneren kan du vælge mellem 12 og 120 måneder.
- Stiftelsesomkostninger: Det engangsgebyr, låneudbyderen tager for at oprette lånet. Beregneren lægger beløbet oven i lånet, sådan som mange udbydere gør.
- Debitorrente: Den årlige rente på lånet, før gebyrer er regnet med. Står der et interval i tilbuddet, så prøv både den laveste og den højeste rente.
Tryk på Beregn, og du får resultatet med det samme. Du kan ændre tallene bagefter og se, hvordan fx en kortere løbetid påvirker prisen.
Sådan regner låneberegneren
Beregneren regner med et annuitetslån. Det er den mest almindelige type forbrugslån, hvor du betaler den samme ydelse hver måned. I starten går en stor del af ydelsen til renter, og efterhånden går mere og mere til afdrag på selve lånet.
Her er et eksempel på et lån på 50.000 kr.:
| Låneoplysning | Eksempel |
|---|---|
| Lånebeløb | 50.000 kr. |
| Løbetid | 60 måneder (5 år) |
| Stiftelsesomkostninger | 1.500 kr. |
| Debitorrente | 9,95 % |
| Månedlig ydelse | 1.093 kr. |
| Samlede kreditomkostninger | 15.577 kr. |
| Samlet tilbagebetaling | 65.577 kr. |
| ÅOP | 11,83 % |
De samlede kreditomkostninger er alt det, du betaler ud over de 50.000 kr. – Altså renter og gebyrer tilsammen. Det er det tal, der bedst viser, hvad lånet koster dig.
Løbetid: lav ydelse eller billigt lån?
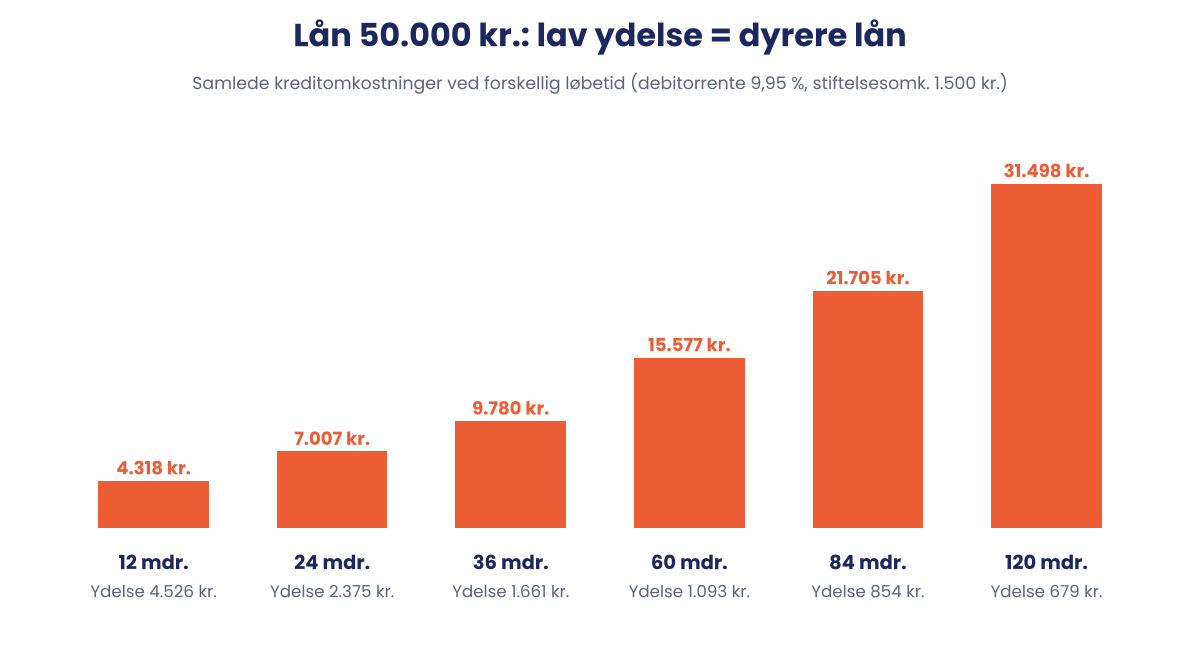
Løbetiden er den oplysning, der flytter prisen mest. En lang løbetid giver en lav månedlig ydelse, men du betaler renter i flere år, så lånet bliver dyrere i alt. Grafen viser det samme lån på 50.000 kr. med forskellig løbetid:
| Løbetid | Månedlig ydelse | Samlede kreditomk. |
|---|---|---|
| 12 mdr. | 4.526 kr. | 4.318 kr. |
| 24 mdr. | 2.375 kr. | 7.007 kr. |
| 36 mdr. | 1.661 kr. | 9.780 kr. |
| 60 mdr. | 1.093 kr. | 15.577 kr. |
| 84 mdr. | 854 kr. | 21.705 kr. |
| 120 mdr. | 679 kr. | 31.498 kr. |
Går du fra 5 til 10 års løbetid, falder ydelsen med 414 kr. om måneden, men lånet bliver næsten 16.000 kr. dyrere. Vælg derfor den korteste løbetid, hvor ydelsen stadig passer ind i dit budget.
Hvad er ÅOP, og hvorfor er den vigtigere end renten?
ÅOP står for årlige omkostninger i procent. Hvor debitorrenten kun viser renten, samler ÅOP renter og gebyrer i ét tal. Derfor er ÅOP det bedste tal at sammenligne lån med – Så længe lånene har samme beløb og løbetid.
Et lån med lav rente kan sagtens være det dyreste, hvis gebyrerne er høje:
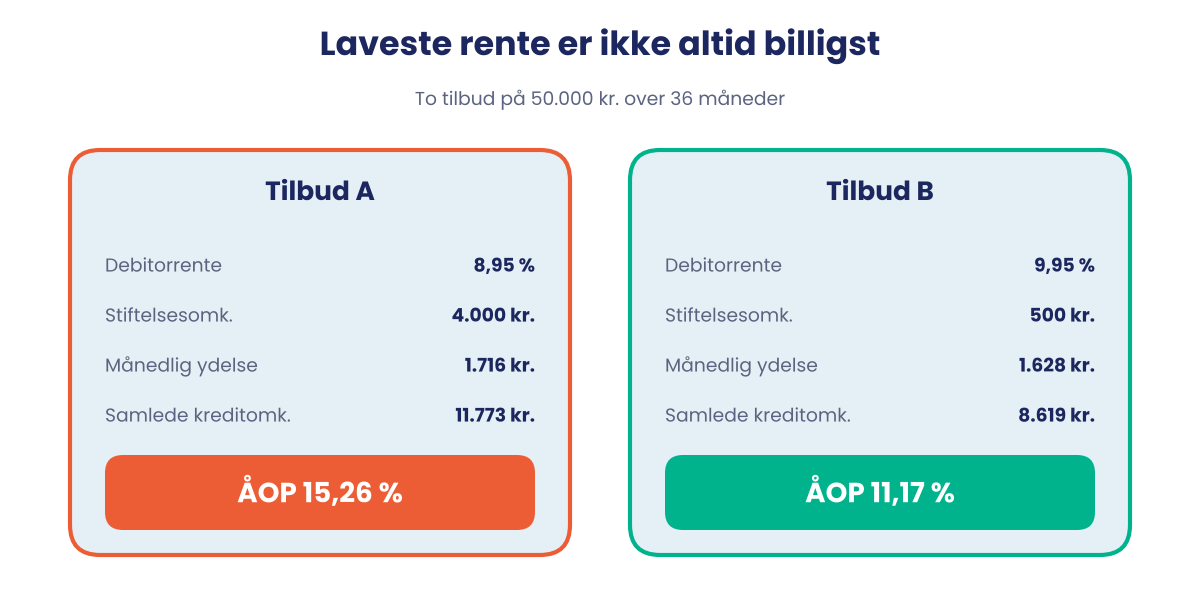
Tilbud A har den laveste rente, men et stiftelsesgebyr på 4.000 kr. gør det over 3.000 kr. dyrere end tilbud B. Gebyrerne fylder især meget på små lån og lån med kort løbetid – Her kan ÅOP hurtigt blive langt højere end renten.
Vær opmærksom på, at ÅOP er beregnet ud fra løbetiden. Indfrier du lånet før tid, bliver de faste gebyrer fordelt over færre måneder.
Hvad koster det at låne 10.000, 50.000 eller 300.000 kr.?
Tabellen viser fire typiske lån beregnet med en debitorrente på 9,95 %. Din egen rente afhænger af din økonomi og af låneudbyderen, så brug beregneren med de tal, du har fået tilbudt.
| Lån | Månedlig ydelse | Samlede kreditomk. (ÅOP) |
|---|---|---|
| 10.000 kr. over 2 år (stiftelse 1.000 kr.) | 507 kr. | 2.176 kr. (21,54 %) |
| 50.000 kr. over 5 år (stiftelse 1.500 kr.) | 1.093 kr. | 15.577 kr. (11,83 %) |
| 100.000 kr. over 7 år (stiftelse 2.500 kr.) | 1.699 kr. | 42.714 kr. (11,29 %) |
| 300.000 kr. over 10 år (stiftelse 2.500 kr.) | 3.989 kr. | 178.703 kr. (10,63 %) |
Læg mærke til lånet på 10.000 kr.: Renten er den samme, men ÅOP er næsten dobbelt så høj, fordi stiftelsesgebyret udgør en stor del af et lille lån. Vil du se flere eksempler, kan du læse om at låne 10.000 kr., låne 50.000 kr. eller låne 100.000 kr.
Hvor meget kan du låne?
Hvor meget du kan låne, afgør låneudbyderen ud fra en kreditvurdering. Her ser de blandt andet på din indkomst, dine faste udgifter, din eksisterende gæld og om du er registreret i RKI. Udbyderen skal vurdere, at du har råd til at betale lånet tilbage.
Du kan selv lave et godt bud ved at starte med dit rådighedsbeløb – Det, der er tilbage hver måned, når faste udgifter og forbrug er betalt. Brug derefter beregneren til at finde den kombination af beløb og løbetid, hvor ydelsen ligger et godt stykke under rådighedsbeløbet, så du har luft til uforudsete udgifter.
Låneberegner til bil, forbrug og samlelån
Beregneren kan bruges til alle lån, der betales af med en fast månedlig ydelse:
- Forbrugslån: Beregn prisen på et forbrugslån til fx en større anskaffelse eller en renovering.
- Billån: Se hvad en ny eller brugt bil koster om måneden med et billån.
- Samlelån: Har du flere lån, kan du regne på, om et samlelån giver en lavere samlet ydelse.
- Boliglån: Realkreditlån har bidragssats og kurs, som beregneren ikke tager højde for. Læs mere om boliglån.
Regler der beskytter dig, når du låner
Forbrugslån i Danmark er omfattet af et renteloft: ÅOP må højst være 35 %, og de samlede kreditomkostninger må aldrig være højere end det beløb, du låner. Har lånet en ÅOP over 25 %, har du desuden 48 timers betænkningstid, før aftalen bliver bindende. Og du har 14 dages fortrydelsesret, når du har skrevet under.
Alle virksomheder, der yder forbrugslån, skal have tilladelse fra Finanstilsynet. Se vores oversigt over låneudbydere, hvis du vil vide mere om de enkelte udbydere.
Opsummering
Låneberegneren viser dig på få sekunder, hvad et lån koster om måneden og i alt. Indtast lånebeløb, løbetid, stiftelsesomkostninger og debitorrente, og sammenlign derefter flere tilbud med samme beløb og løbetid. Kig især på ÅOP og de samlede kreditomkostninger frem for renten alene, og vælg den korteste løbetid, du har råd til – Så bliver lånet billigst.