Hvorfor kan jeg ikke få et samlelån?

 13. november, 2026
 6 minutter

Del på:


Får du afslag på et samlelån, skyldes det oftest én af tre ting: Du er registreret i RKI eller har gæld i inkasso, din gæld er for høj i forhold til din indkomst, eller der er for lidt tilbage af din løn, når de faste udgifter er betalt. Banken skal vurdere, at du kan betale lånet tilbage – Og den vurdering bliver strengere, jo mere du vil låne.
Herunder gennemgår vi de mest almindelige årsager til afslag, hvordan banken vurderer din ansøgning, og hvad du kan gøre for at få et ja næste gang.
De 6 mest almindelige årsager til afslag på et samlelån
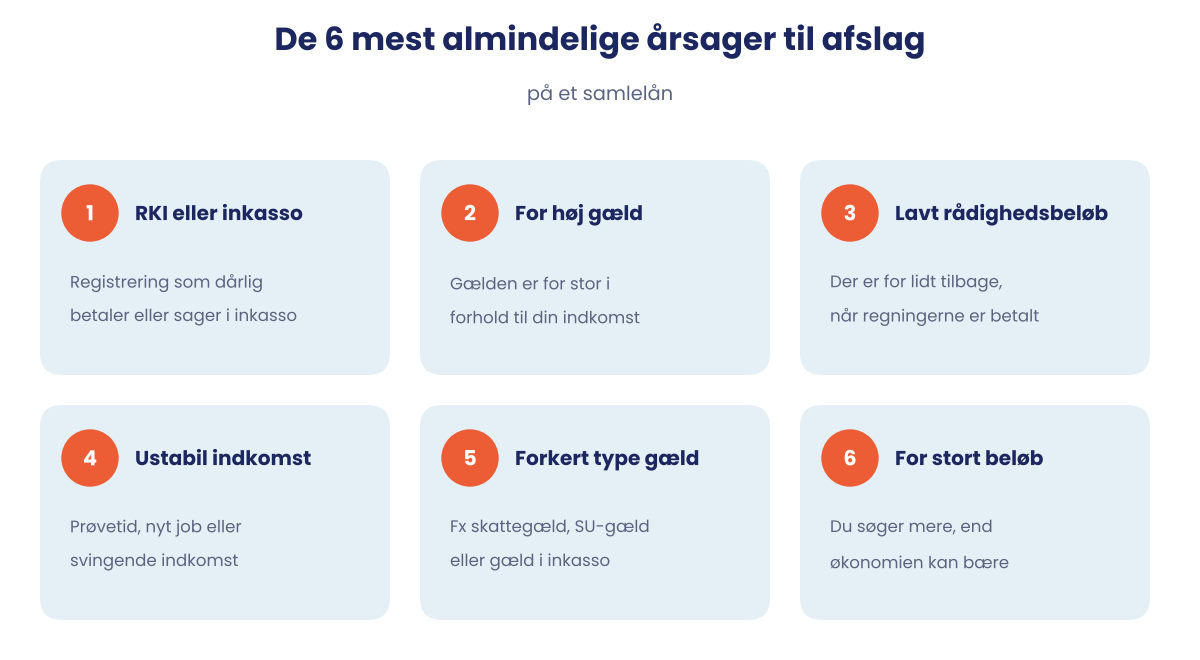
- Du er registreret i RKI eller har gæld i inkasso: Er du registreret som dårlig betaler, giver næsten alle banker og online udbydere afslag. Det samme gælder ofte, hvis du har regninger, der er sendt til inkasso.
- Din gæld er for høj: Banken ser på din samlede gæld i forhold til din indkomst – Den såkaldte gældsfaktor. Er den for høj, vurderer banken, at risikoen er for stor.
- Dit rådighedsbeløb er for lavt: Rådighedsbeløbet er det, du har tilbage hver måned, når faste udgifter og lån er betalt. Mange banker bruger et standardbudget og kræver, at der er et vist beløb tilbage pr. voksen og barn.
- Din indkomst er ustabil: Er du i prøvetid, tidsbegrænset ansat eller selvstændig med kort historik, kan det være svært for banken at vurdere, om du kan betale lånet tilbage.
- Din gæld kan ikke samles: Skattegæld, gæld til det offentlige som SU-gæld og gæld i inkasso kan typisk ikke indgå i et almindeligt samlelån. Det samme gælder realkreditlån.
- Du søger om for meget: Vil du samle alle dine lån – Også de billige – Kan beløbet blive større, end din økonomi kan bære. Nogle gange giver det mere mening kun at samle de dyreste lån.
Sådan vurderer banken din ansøgning
Når du søger om et samlelån, laver banken en kreditvurdering. Den skal ifølge loven sikre sig, at du har råd til lånet, før du får det. Her er, hvad banken typisk ser på:
| Hvad banken ser på | Hvordan de tjekker det | Hvad du kan gøre |
|---|---|---|
| Indkomst | Lønsedler og årsopgørelse | Vent til prøvetiden er overstået |
| Gæld | Kreditoplysninger og årsopgørelse | Betal små lån og kreditter ud først |
| Rådighedsbeløb | Budget og kontoudtog | Skær ned på faste udgifter |
| Betalingshistorik | RKI og kontoudtog | Undgå overtræk, rykkere og kviklån |
Et samlelån øger ikke din samlede gæld, hvis det kun bruges til at indfri eksisterende lån. Derfor kan det være lettere at få et samlelån end et nyt forbrugslån – Men kun hvis din økonomi i forvejen hænger sammen.
Bankerne vurderer forskelligt. Har du fået afslag ét sted, kan du godt få et ja et andet sted – Se og sammenlign samlelån fra flere udbydere.
Gældsfaktor: Når gælden bliver for stor
Gældsfaktoren viser, hvor stor din samlede gæld er i forhold til din årlige indkomst før skat. Har din husstand en indkomst på 400.000 kr. og en gæld på 1,2 mio. kr., er gældsfaktoren 3.
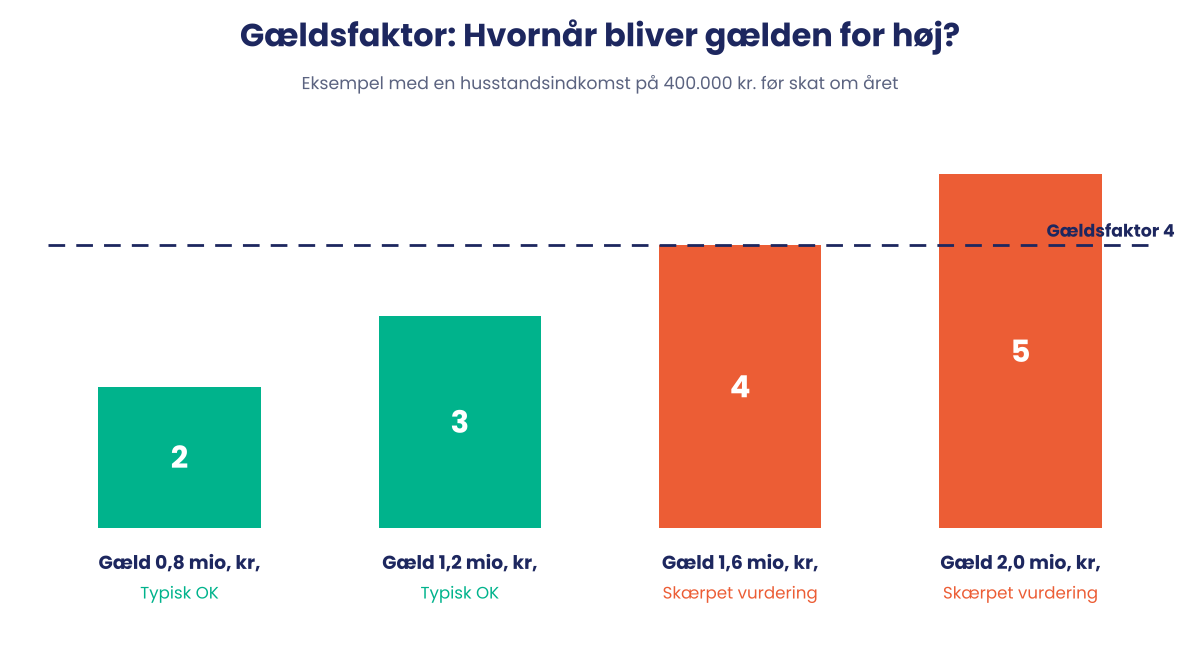
Mange banker bliver mere forsigtige, når gældsfaktoren kommer over 4. Det er også den grænse, Finanstilsynet bruger, når der stilles skærpede krav til boliglån. Til forbrugslån og samlelån har bankerne deres egne grænser, og de er ofte lavere, hvis du ikke ejer din bolig. Læs mere om, hvordan gældsfaktoren beregnes.
Sådan øger du chancen for at få et samlelån
- Tjek dine oplysninger: Undersøg, om du er registreret i RKI, og om der er gamle regninger i inkasso. Du kan selv bede om at se, hvad der er registreret om dig.
- Luk ubrugte kreditter: Kreditkort og kassekreditter tæller ofte med i bankens vurdering, også selvom du ikke bruger dem.
- Søg om et realistisk beløb: Saml kun de dyreste lån, fx kviklån og kreditkortgæld, i stedet for al din gæld.
- Søg med en medansøger: To indkomster kan gøre det lettere at blive godkendt – Men I hæfter begge for hele lånet.
- Stil sikkerhed: Ejer du bolig med friværdi, kan et lån med pant i boligen være lettere at få og billigere end et samlelån uden sikkerhed.
- Vent med at søge: Er du i prøvetid eller har du lige skiftet job, kan det betale sig at vente nogle måneder.
- Sammenlign flere udbydere: Bankerne vurderer forskelligt. Med en lånebroker kan du sende én ansøgning og få svar fra flere banker på én gang.
Hvad kan du gøre, hvis du stadig får afslag?
Får du afslag flere steder, er det et tegn på, at din økonomi skal have lidt luft, før du låner igen. Det kan du gøre i stedet:
- Spørg banken om årsagen: Så ved du, hvad du skal arbejde med.
- Betal de dyreste lån af først: Brug ekstra penge på det lån med den højeste ÅOP, og betal minimum på resten.
- Lav en aftale med dine kreditorer: Mange vil hellere lave en afdragsordning end sende sagen til inkasso.
- Få gratis gældsrådgivning: Der findes frivillige gældsrådgivninger, som kan hjælpe dig med at lave en plan.
Vil du se, hvad et nyt lån vil koste om måneden, kan du bruge vores låneberegner. Læs også mere om, hvordan et samlelån virker.
Opsummering
De mest almindelige grunde til afslag på et samlelån er RKI eller inkasso, en for høj gældsfaktor og et for lavt rådighedsbeløb. Tjek dine oplysninger, søg om et realistisk beløb, og sammenlign flere udbydere – Og får du stadig afslag, så brug tiden på at betale de dyreste lån ned først.
Ofte stillede spørgsmål om afslag på samlelån
Kan jeg få et samlelån, hvis jeg er registreret i RKI?
Det er meget svært. Næsten alle banker og online udbydere giver afslag, hvis du er registreret i RKI eller Debitor Registret. Få først betalt eller lavet en aftale om den gæld, der har givet registreringen, og søg derefter.
Hvorfor får jeg afslag, når jeg ikke er i RKI?
RKI er kun én del af kreditvurderingen. Banken ser også på din indkomst, din samlede gæld, dit rådighedsbeløb og dine kontoudtog. Er en af dem ikke god nok, kan du få afslag, selvom du ikke er registreret.
Kan jeg samle skattegæld i et samlelån?
Som regel ikke. Skattegæld og anden gæld til det offentlige kan typisk ikke indgå i et almindeligt samlelån. Kontakt i stedet Skattestyrelsen eller Gældsstyrelsen og hør om en afdragsordning.


