Renters rente – sådan virker det, og sådan beregner du det

 29. oktober, 2026
 5 minutter

Del på:


Renters rente betyder, at du får – eller betaler – rente af renten. Renten bliver lagt oven i beløbet, og næste gang beregnes renten af det nye, større beløb. Det får en opsparing til at vokse hurtigere, men det får også en gæld til at vokse hurtigere, hvis du ikke betaler af på den.
Hvad er renters rente?
Renters rente kaldes også rentes rente. Princippet er enkelt: Når renten bliver tilskrevet, bliver den en del af det beløb, der fremover regnes rente af. Derfor vokser beløbet ikke lige meget hvert år. Det vokser lidt mere for hvert år, der går.
Et eksempel: Du har 10.000 kr. til 5 % om året. Efter ét år har du 10.500 kr. Året efter får du 5 % af 10.500 kr., så du ender med 11.025 kr. Efter tre år er beløbet 11.576 kr. Ekstra-gevinsten er lille i starten, men den bliver større, jo længere tid der går.
Det modsatte er simpel rente. Her regnes renten hvert år kun af det oprindelige beløb. 10.000 kr. til 5 % giver så præcis 500 kr. om året – uanset hvor længe pengene står.
Formlen bag renters rente
Du kan regne renters rente ud med denne formel:
Slutbeløb = Startbeløb × (1 + r)n
- r er renten pr. periode skrevet som decimaltal (5 % = 0,05)
- n er antallet af perioder, fx år
Sådan regner du 10.000 kr. til 5 % i 10 år: 10.000 × 1,0510 = 16.289 kr. Med simpel rente ville du have 15.000 kr. Forskellen på 1.289 kr. er renters rente.
Bliver renten tilskrevet oftere end én gang om året, fx hver måned, deler du årsrenten med 12 og bruger antallet af måneder som n. Så bliver effekten en smule større.
Sådan vokser et beløb med renters rente
Jo højere rente og jo længere tid, jo større betydning har renters rente. Det ses tydeligt, når du sammenligner med simpel rente over samme periode.
Tabellen viser, hvad 10.000 kr. bliver til efter 10 år ved forskellige renter. Tallene er egne beregninger med rentetilskrivning én gang om året:
| Rente pr. år | Med renters rente | Med simpel rente | Fordobling tager ca. |
|---|---|---|---|
| 3 % | 13.439 kr. | 13.000 kr. | 23,4 år |
| 5 % | 16.289 kr. | 15.000 kr. | 14,2 år |
| 10 % | 25.937 kr. | 20.000 kr. | 7,3 år |
| 20 % | 61.917 kr. | 30.000 kr. | 3,8 år |
Læg mærke til den sidste kolonne. Ved 10 % fordobles beløbet på godt 7 år. Ved 20 % går det på under 4 år. En tommelfingerregel er 72-reglen: Del 72 med renten, så får du cirka det antal år, det tager at fordoble et beløb.
For en opsparing er det en fordel. Står pengene længe, arbejder renten for dig. Men regnestykket virker på præcis samme måde, når det handler om gæld. Det er den side, du især skal kende, når du låner.
Renters rente på gæld og lån
Når du har et lån, bliver renten tilskrevet lånet. Betaler du ikke renten, bliver den lagt oven i gælden. Næste gang beregnes renten så af et større beløb. Det er renters rente, der arbejder imod dig.
Det sker især, hvis du har en kassekredit eller et kreditkort, hvor du kun betaler lidt eller intet af, eller hvis du får henstand med betalingerne. Også ved restancer kan gælden vokse hurtigt, fordi der kommer rente og gebyrer oven i.
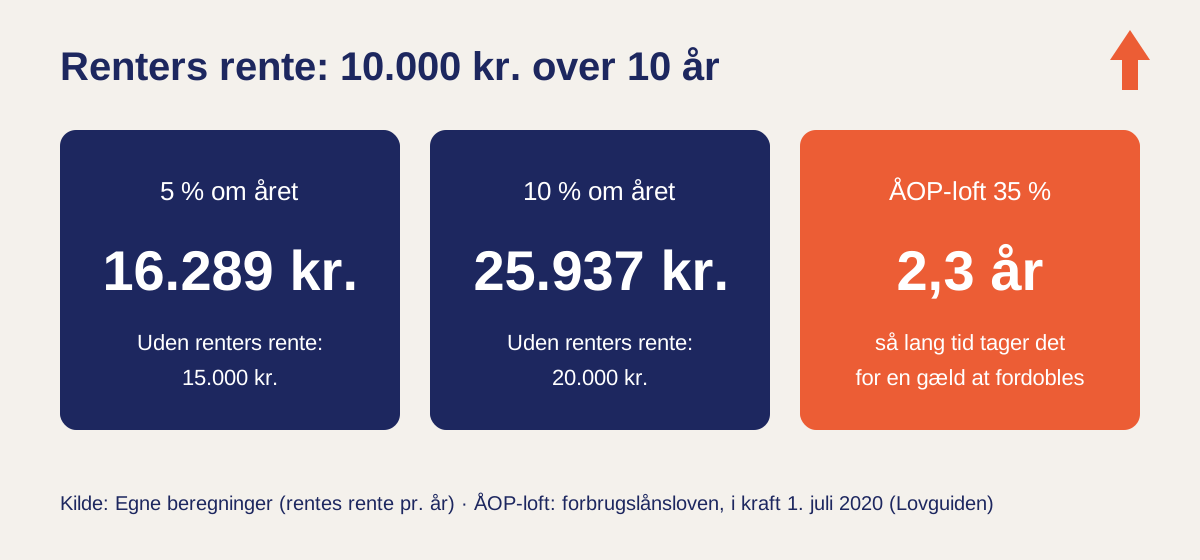
Forbrugslån må i Danmark højst have en ÅOP på 35 %. Det følger af forbrugslånsloven, som trådte i kraft 1. juli 2020, ifølge Lovguiden. ÅOP er netop den årlige pris inklusive renters rente og gebyrer. Ved 35 % om året vil en gæld, der ikke bliver betalt af på, være fordoblet på cirka 2,3 år.
Loven sætter også et loft over de samlede kreditomkostninger på 100 % af kreditbeløbet. Alligevel viser regnestykket, hvorfor det er vigtigt at betale af løbende. Jo længere en dyr gæld står, jo mere betaler du i alt. Læs mere om kassekredit, hvis du har en kredit, der sjældent kommer i nul.
Hvordan undgår du, at renters rente øger din gæld?
Du kan ikke slå renters rente fra, men du kan begrænse, hvor meget den koster dig:
- Betal mindst renten hver måned. Så vokser gælden ikke.
- Betal den dyreste gæld ud først. Det er der, renters rente koster mest.
- Sammenlign ÅOP, ikke kun den nominelle rente. ÅOP viser den samlede årlige pris.
- Overvej at samle dyr gæld. Et samlelån med lavere ÅOP kan gøre det billigere og mere overskueligt. Regn de samlede omkostninger igennem, før du vælger.
- Kort løbetid er billigst. Jo kortere tid du låner, jo mindre når renten at vokse.
Skal du låne, kan du sammenligne priser og vilkår på forbrugslån og se ÅOP og samlede kreditomkostninger side om side.
Det korte svar: hvad er renters rente?
Renters rente betyder, at renten bliver lagt til beløbet og selv giver rente. Formlen er startbeløb × (1 + rente)antal år. 10.000 kr. til 5 % i 10 år bliver til 16.289 kr. mod 15.000 kr. med simpel rente. Det er godt for en opsparing, men det får også ubetalt gæld til at vokse. Betal derfor dyr gæld af løbende, og sammenlign altid ÅOP.
Ofte stillede spørgsmål
Hvad er renters rente?
Renters rente betyder, at renten bliver lagt til beløbet, så du næste gang får eller betaler rente af både beløbet og den tidligere rente. Derfor vokser beløbet hurtigere og hurtigere over tid.
Hvad er formlen bag renters rente?
Slutbeløb = startbeløb × (1 + r) opløftet i n, hvor r er renten pr. periode som decimaltal, og n er antallet af perioder. 10.000 kr. til 5 % i 10 år giver 10.000 × 1,05 i 10. = 16.289 kr.
Hvordan beregner man renters rente?
Gang startbeløbet med 1 plus renten for hver periode. Med 5 % om året bliver 10.000 kr. til 10.500 kr. efter ét år, 11.025 kr. efter to år og 11.576 kr. efter tre år.
Hvad er forskellen på renters rente og simpel rente?
Med simpel rente regnes renten kun af det oprindelige beløb. Med renters rente regnes den også af den rente, der allerede er lagt til. 10.000 kr. til 10 % i 10 år giver 20.000 kr. med simpel rente og 25.937 kr. med renters rente.
Gælder renters rente også for lån?
Ja. Bliver renten på et lån ikke betalt, lægges den til gælden, og der beregnes rente af det større beløb. Ved en ÅOP på 35 %, som er loftet for forbrugslån, fordobles en ubetalt gæld på cirka 2,3 år.


