Lease eller købe bil – hvad betaler sig?

 28. oktober, 2026
 5 minutter

Del på:


Skal du have ny bil, står valget ofte mellem privatleasing og et billån. Med leasing betaler du for at bruge bilen i en periode. Med et billån køber du bilen og ejer den. Den rigtige løsning afhænger af, hvor længe du vil beholde bilen, hvor meget du kører, og hvor stor en udbetaling du kan klare.
Hvad er forskellen på leasing og billån?
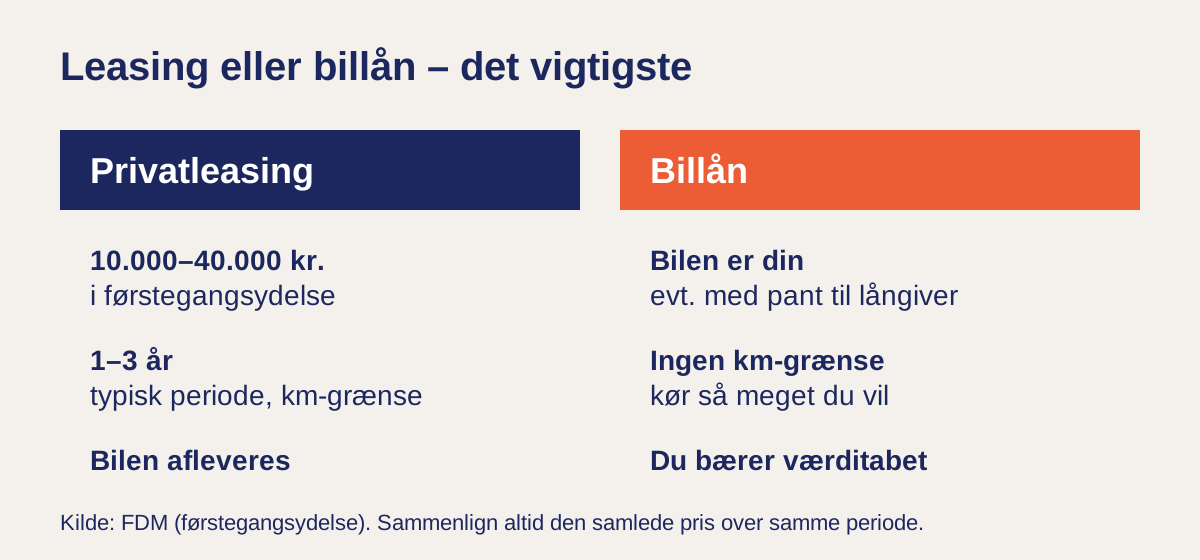
Ved privatleasing lejer du bilen af et leasingselskab i en aftalt periode, typisk 1 til 3 år. Du betaler en førstegangsydelse og derefter en fast månedlig ydelse. Når perioden er slut, afleverer du bilen igen. Leasingselskabet ejer bilen hele tiden.
Ved et billån låner du penge til at købe bilen. Du betaler lånet af med renter og gebyrer over løbetiden, og bilen er din. Ofte har långiveren pant i bilen, indtil lånet er betalt. Når lånet er betalt ud, har du en bil, du kan beholde eller sælge.
Her kan du se de vigtigste forskelle på de to løsninger side om side:
| Privatleasing | Billån | |
|---|---|---|
| Hvem ejer bilen? | Leasingselskabet | Dig (evt. med pant til långiver) |
| Start | Førstegangsydelse | Udbetaling (kan i nogle tilfælde være 0 kr.) |
| Månedlig betaling | Fast leasingydelse | Afdrag, renter og gebyrer |
| Kilometer | Aftalt grænse, overkørte km koster ekstra | Kør så meget du vil |
| Typisk periode | 1–3 år | Ofte flere år |
| Når perioden slutter | Du afleverer bilen | Bilen er din |
| Værditab | Leasingselskabets risiko | Din risiko |
Hvad koster privatleasing?
Den samlede pris for leasing består af tre dele: førstegangsydelsen, de månedlige ydelser og eventuelle ekstraregninger, når du afleverer bilen. Ifølge FDM ligger førstegangsydelsen typisk mellem 10.000 og 40.000 kr. Den får du normalt ikke tilbage.
Læg mærke til disse udgifter, som let bliver overset:
- Overkørte kilometer: Kører du mere end aftalt, betaler du ekstra for hver kilometer. Kører du mindre, får du ikke altid penge tilbage.
- Skader ved aflevering: Ridser, buler og slid ud over det normale kan give en ekstraregning, når bilen leveres tilbage.
- Opsigelse før tid: Mange kontrakter kan ikke opsiges i de første måneder. Stopper du før tid, mister du typisk førstegangsydelsen.
Hvad koster et billån?
Prisen for et billån afhænger af lånebeløb, løbetid, rente og gebyrer. Den bedste måde at sammenligne lån på er ÅOP (årlige omkostninger i procent) og de samlede kreditomkostninger, som långiveren skal oplyse, før du skriver under. Jo længere løbetid, jo lavere månedlig ydelse. Til gengæld betaler du som regel mere i alt.
Med et billån bærer du selv bilens værditab. Til gengæld har du en bil med en værdi, når lånet er betalt ud. Du kan sælge den, bytte den eller køre i den, så længe du vil, uden kilometergrænse.
Vil du se, hvad et lån til bil kan koste i din situation, kan du sammenligne billån fra flere långivere på én gang.
Hvornår er leasing bedst?
Privatleasing passer ofte til dig, der:
- gerne vil skifte til en ny bil hvert andet eller tredje år
- vil have en fast og forudsigelig månedlig udgift
- kører et stabilt og kendt antal kilometer om året
- ikke vil bekymre dig om at sælge bilen igen
- vil undgå selv at bære risikoen for, at bilen falder i værdi
Hvornår er billån bedst?
Et billån er ofte det bedste valg, hvis du:
- vil beholde bilen i mange år
- kører mange eller svingende kilometer
- vil købe en brugt bil
- vil have frihed til selv at bestemme, hvornår bilen skal sælges
- gerne vil eje bilen, når den er betalt
Mangler du penge til en udbetaling, findes der også billån uden udbetaling. Vær opmærksom på, at et lån uden udbetaling typisk giver en højere månedlig ydelse.
Sådan sammenligner du de to løsninger
For at sammenligne leasing og billån fair skal du se på den samlede pris over den samme periode. Gør sådan her:
- Læg førstegangsydelsen og alle månedlige leasingydelser sammen for hele perioden.
- Læg et realistisk beløb til for kilometer og istandsættelse ved aflevering.
- Find de samlede låneomkostninger for et billån med samme periode, og læg købsprisen til.
- Træk den forventede værdi af bilen fra, når perioden er slut. Den har du kun med et billån.
- Sammenlign de to tal. Husk, at forsikring, brændstof og service kan være forskellig i de to løsninger.
Læs altid kontrakten grundigt, uanset hvad du vælger. Ved leasing er det især kilometervilkår, opsigelse og regler for aflevering, der kan gøre bilen dyrere end forventet.
Det korte svar: leasing eller billån?
Leasing giver en fast udgift og en ny bil med få bekymringer, men du ejer intet, når perioden er slut, og du er bundet af kilometer og kontraktvilkår. Et billån kræver, at du selv bærer værditabet, men bilen er din, og du er fri til at køre så meget, du vil. Vil du skifte bil ofte, er leasing værd at overveje. Vil du beholde bilen længe, er et billån som regel det bedste valg.
Ofte stillede spørgsmål
Er det billigere at lease end at købe bil?
Ikke nødvendigvis. Leasing giver ofte en lavere udgift ved start, men du ejer ikke bilen bagefter. Sammenlign den samlede pris over samme periode, og husk at trække bilens restværdi fra, hvis du køber.
Hvad er en førstegangsydelse?
Det er det beløb, du betaler, når leasingaftalen starter. Ifølge FDM ligger den typisk mellem 10.000 og 40.000 kr., og du får den normalt ikke tilbage.
Kan jeg opsige en leasingaftale før tid?
Mange kontrakter kan ikke opsiges i de første måneder, og derefter er der et opsigelsesvarsel. Stopper du før tid, mister du typisk førstegangsydelsen.
Hvad sker der, hvis jeg kører flere kilometer end aftalt?
Så betaler du ekstra for hver overkørt kilometer, når aftalen gøres op. Aftal derfor et realistisk antal kilometer fra start.
Kan jeg få billån uden udbetaling?
Ja, nogle långivere tilbyder billån uden udbetaling. Det giver typisk en højere månedlig ydelse, fordi du låner hele beløbet.

