Lån til sommerhus – sådan finansierer du dit fritidshus

 28. oktober, 2026
 5 minutter

Del på:


Et lån til sommerhus består som regel af et realkreditlån og en egen udbetaling, eventuelt suppleret med et banklån. Du kan ikke låne helt så meget med realkredit til et sommerhus som til din helårsbolig, og bidraget er ofte højere. Har du friværdi i din nuværende bolig, kan det i nogle tilfælde være en billigere vej.
Sådan fungerer et lån til sommerhus
Et sommerhus er i lånesammenhæng et fritidshus. Det betyder, at der gælder andre grænser for, hvor stor en del af prisen du kan låne i et realkreditinstitut, end når du køber den bolig, du bor i til hverdag.
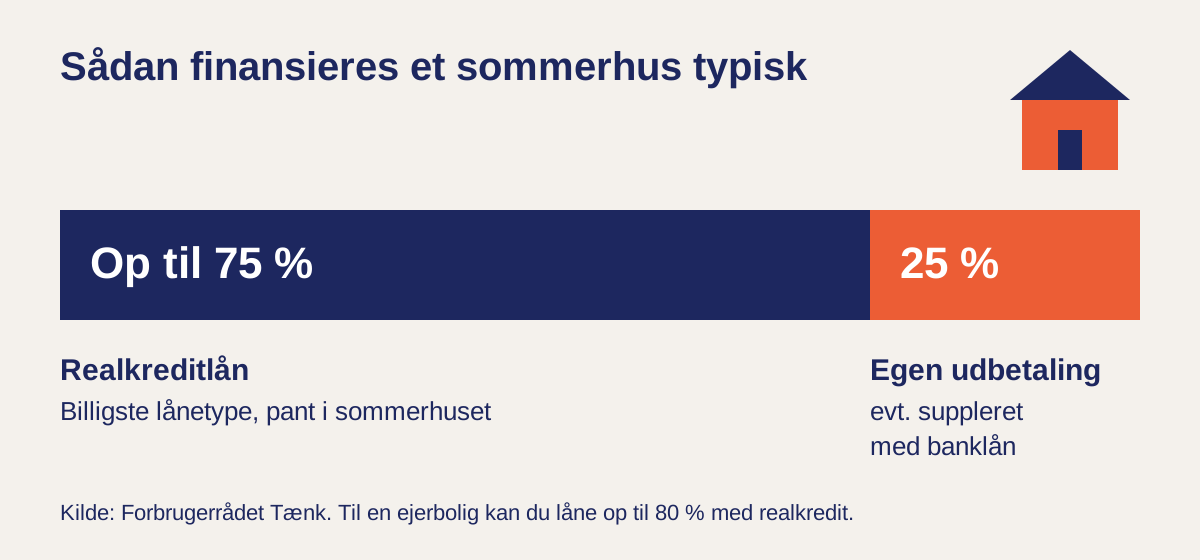
Ifølge Forbrugerrådet Tænk kan du låne op til 75 procent af sommerhusets pris med et realkreditlån. Til sammenligning er grænsen 80 procent for en almindelig ejerbolig. De resterende 25 procent skal dækkes af din egen udbetaling eller af en kombination af egen opsparing og et banklån.
Hvad koster et lån til sommerhus?
Prisen på dit lån afhænger af renten, løbetiden, om lånet har afdragsfrihed, og hvor stor en del af husets værdi du låner. Ud over renten betaler du bidrag til realkreditinstituttet. Ifølge Forbrugerrådet Tænk er bidraget for sommerhuse ofte højere end for ejerboliger, når du låner mere end ca. 30 procent af husets værdi.
Forskellen mellem det dyreste og det billigste realkreditinstitut kan ifølge Tænk løbe op i næsten 3.000 kr. om året. Derfor kan det betale sig at indhente to eller tre lånetilbud og sammenligne dem, beregnet på samme dag.
Husk også de løbende udgifter til selve sommerhuset, fx ejendomsskat, forsikring, vedligeholdelse, el og vand. De skal kunne være i dit budget ved siden af ydelsen på lånet.
Her er en oversigt over de typiske dele af finansieringen, og hvad du skal være opmærksom på ved hver af dem:
| Del af finansieringen | Typisk andel | Bemærkning |
|---|---|---|
| Realkreditlån | Op til 75 % | Billigste lånetype, med pant i sommerhuset |
| Egen udbetaling | Resten | Jo mere du selv betaler, jo mindre skal du låne |
| Banklån (boliglån) | Kan dække en del af resten | Som regel dyrere end realkredit |
Lån til sommerhus i friværdi
Har du friværdi i din helårsbolig, kan du i nogle tilfælde låne i den og bruge pengene til sommerhuset. Fordelen kan være, at lån i en helårsbolig ofte har lavere bidrag end lån i et fritidshus. Om det kan betale sig, afhænger ifølge Forbrugerrådet Tænk af:
- hvor stor friværdi du har
- hvilken bidragssats du betaler i dag
- hvilken bidragssats du får, hvis du omlægger eller optager et nyt lån
- hvor stor en udbetaling du selv kan lægge
Vær opmærksom på, at du stiller din helårsbolig som sikkerhed, når du låner i friværdien. Bed derfor banken eller realkreditinstituttet om at regne begge muligheder igennem, før du vælger.
Regler for lån til sommerhus
Når du søger et lån til sommerhus, vurderer banken eller realkreditinstituttet din samlede økonomi. Typisk ser de på:
- Din indkomst og dit rådighedsbeløb – kan du betale både din nuværende bolig og sommerhuset, også hvis renten stiger?
- Din samlede gæld – hvor meget du skylder i forhold til din indkomst.
- Din opsparing – om du kan lægge den udbetaling, der skal til.
- Sommerhusets værdi og stand – realkreditinstituttet vurderer huset, før lånet kan bevilges.
Vil du have en idé om, hvor meget du kan låne samlet set, kan du læse vores artikel om hvor meget du kan låne.
Lån til sommerhus i udlandet
Skal du købe et feriehus i udlandet, kan det være sværere at finansiere end et sommerhus i Danmark. Mange vælger i stedet at bruge friværdien i deres danske bolig eller at låne i det land, hvor huset ligger. Spørg din bank tidligt, hvilke muligheder du har, og få styr på reglerne for køb af bolig i det pågældende land.
Kan man bruge et forbrugslån til sommerhus?
Et forbrugslån er ikke egnet til at købe et sommerhus. Renten er typisk væsentligt højere end på realkredit- og boliglån, og lånebeløbene er mindre. Et forbrugslån kan dog i nogle tilfælde bruges til mindre projekter, fx en ny terrasse eller nye møbler, men sammenlign altid ÅOP og de samlede omkostninger, før du vælger.
Det korte svar: hvordan låner man til sommerhus?
De fleste finansierer et sommerhus med et realkreditlån på op til 75 procent af prisen og betaler resten med egen opsparing, eventuelt suppleret med et banklån. Har du friværdi i din helårsbolig, kan det være billigere at låne i den. Indhent altid flere tilbud, regn de samlede omkostninger igennem, og husk de løbende udgifter til selve huset.
Ofte stillede spørgsmål
Hvor meget kan man låne til et sommerhus?
Med realkredit kan du låne op til 75 procent af sommerhusets pris. Resten skal dækkes af egen udbetaling eller en kombination af opsparing og banklån. Hvor meget du kan låne i alt, afhænger af din økonomi.
Hvor meget skal man selv betale ved køb af sommerhus?
Den del af prisen, som realkreditlånet ikke dækker, skal betales med egen opsparing eller et banklån. Jo større udbetaling du selv kan lægge, jo mindre skal du låne.
Kan man låne i friværdien til et sommerhus?
Ja, i nogle tilfælde. Det kan være billigere, fordi lån i en helårsbolig ofte har lavere bidrag. Om det betaler sig, afhænger af din friværdi og dine nuværende og fremtidige bidragssatser.
Er det dyrere at låne til sommerhus end til helårsbolig?
Ofte ja. Ifølge Forbrugerrådet Tænk er bidraget for sommerhuse ofte højere end for ejerboliger, når du låner mere end ca. 30 procent af husets værdi.
Kan jeg bruge et forbrugslån til at købe sommerhus?
Det fraådes. Forbrugslån har typisk højere rente og lavere lånebeløb end realkredit- og boliglån. De kan bruges til mindre projekter, men ikke til selve købet.

